
Главная / Статьи / Учёт и допуск
Учёт и допуск 10 августа 2026 9 минут чтения Россия, нормы проверены 10.08.2026
Налог на минитрактор: когда платить, когда не платить и сколько выйдет
Запрос «налог на минитрактор» набирают перед покупкой или сразу после неё, и ищут одно: придёт ли квитанция и на какую сумму. В верхних ответах поисковика об этом не говорят. Там разбирают учёт спецтехники в хозяйствах и организациях, а частный владелец не упомянут ни разу.
Что вы получите из статьи
- Поймёте, почему налог появляется от регистрации машины, а покупка сама по себе его не создаёт
- Разведёте две обязанности, которые в интернете склеены в одну: поставить машину на учёт и заплатить налог
- Узнаете, кому адресована льгота для сельхозтехники и почему владелец участка под неё обычно не подходит
- Посчитаете порядок годовой суммы по своей мощности и найдёте ставку именно своего региона
- Увидите три случая, когда квитанция не придёт вовсе, и цену расчёта «просто не поставлю на учёт»
- Применить за
- 20 минут: паспорт машины и справочник ФНС
- Сложность
- Для новичка, бухгалтер не нужен
- Что даёт
- Понимание, придёт ли квитанция и на какую сумму
Разбор ниже написан для человека, который держит машину для себя: участок, двор, снег зимой, дрова осенью. Все нормы взяты в действующей редакции и проверены 10 августа 2026 года. Проверка здесь важнее обычного: с 1 января 2026 года правило про сельхозтехнику сменило прописку внутри Налогового кодекса, и часть текстов в сети до сих пор ссылается на отменённый подпункт.
Машина ещё не выбрана - в каталоге у части исполнений стоит пометка о паспорте самоходной машины, с которого начинается и учёт, и всё остальное.
Откуда вообще берётся налог на минитрактор?
Коротко. Транспортный налог считается по машинам, которые стоят на учёте. Пункт 1 статьи 358 Налогового кодекса называет объектом налога транспортные средства, «зарегистрированные в установленном порядке». Пока записи в реестре гостехнадзора нет, нет и объекта налога. Зарегистрировать машину при этом обязаны всё равно, и это отдельное требование со своим сроком.
Гостехнадзор здесь и дальше - инспекция вашей области, края или республики, которая ведёт учёт тракторов и прочих самоходных машин. Автоинспекция этим не занимается.
Пункт 1 статьи 358 Налогового кодекса перечисляет объекты налога дословно так: «автомобили, мотоциклы, мотороллеры, автобусы и другие самоходные машины и механизмы на пневматическом и гусеничном ходу... зарегистрированные в установленном порядке в соответствии с законодательством Российской Федерации». Минитрактор попадает сюда строкой про другие самоходные машины на пневматическом ходу, то есть на колёсах с шинами.
Кто платит, кодекс говорит ещё короче. По статье 357 налогоплательщиками признаются лица, на которых зарегистрированы транспортные средства. Запись в реестре и определяет плательщика: квитанция придёт тому, на чьё имя стоит машина, даже если работает на ней кто-то другой.
Отсюда вещь, которая многих сбивает. Покупка машины сама по себе налога не создаёт, налог начинается с регистрации. Расчёт «раз так, то и регистрировать не буду» разбирается ниже отдельным разделом, и он дороже, чем кажется.
Учёт машины и налог: две разные обязанности
Коротко. Поставить машину на учёт нужно в течение десяти календарных дней от покупки, и требование не зависит от того, выезжаете вы на дорогу общего пользования или работаете только у себя. Налог появляется следом, как последствие учёта. Спрашивают за эти две вещи разные ведомства и по разным нормам.
| Обязанность | От чего возникает | Кто спрашивает | Норма |
|---|---|---|---|
| Поставить машину на учёт в гостехнадзоре | от покупки: 10 календарных дней | инспекция гостехнадзора вашего региона | Правила государственной регистрации, постановление Правительства от 21.09.2020 № 1507 |
| Платить транспортный налог | от того, что машина зарегистрирована на вас | налоговая инспекция | глава 28 Налогового кодекса, статьи 357 и 358 |
| Ответить за пропуск срока регистрации | от нарушения правил учёта | гостехнадзор | часть 1 статьи 19.22 КоАП |
Правила регистрации 2020 года действуют до 1 сентября 2026 года: с этой даты их заменяет постановление Правительства от 29.05.2026 № 625, принятое на период до 1 сентября 2032 года. Сам порядок для частного владельца остаётся прежним, меняется документ, на который ссылаются.
Учёт, права тракториста-машиниста и технический осмотр разобраны у нас отдельно, со сроками и составами: нужны ли права на мини-трактор и надо ли ставить его на учёт. Здесь дальше только про деньги.
Льгота для сельхозтехники: кому она и почему обычно не вам
Коротко. Освобождение от налога по тракторам в кодексе есть, и адресовано оно сельскохозяйственным товаропроизводителям. Владелец участка, который выращивает для себя, под это описание не подходит. С 1 января 2026 года норма переехала: прежний подпункт статьи 358 отменён, освобождение живёт в статье 361.1 как налоговая льгота, и её надо заявлять.
Раньше подпункт 5 пункта 2 статьи 358 выводил тракторы сельхозпроизводителей из объектов налога целиком. Федеральный закон от 28.11.2025 № 425-ФЗ этот подпункт отменил с 1 января 2026 года. Освобождение никуда не делось, оно перешло в пункт 2.1 статьи 361.1 Налогового кодекса и стало налоговой льготой.
Формулировка адресата в новой редакции такая: льгота положена сельскохозяйственным товаропроизводителям «в отношении зарегистрированных на них тракторов, самоходных комбайнов, самоходных машин для перевозки и внесения минеральных удобрений, специальных или специализированных автотранспортных средств, используемых в течение налогового периода... при сельскохозяйственных работах для производства сельскохозяйственной продукции».
Кто такой сельскохозяйственный товаропроизводитель, кодекс определяет числом. По пункту 2 статьи 346.2 это организации и предприниматели, которые производят сельскохозяйственную продукцию и продают её, причём доля дохода от продажи собственной продукции составляет не меньше 70 процентов общего дохода от реализации.
Скажем прямо, потому что в других разборах этот вывод обходят стороной. Человек с участком, который выращивает картошку для семьи и косит траву у дома, сельскохозяйственным товаропроизводителем не является: в его случае нет ни продажи продукции, ни доли дохода от неё. Льгота написана не про него.
Ещё одно практическое отличие новой редакции. Льготу заявляют. По пункту 3 статьи 361.1 налогоплательщик подаёт в налоговый орган заявление о предоставлении налоговой льготы и вправе приложить подтверждающие документы; заявление рассматривают в течение 30 дней со дня получения, срок могут продлить ещё на 30. Прежний порядок работал иначе: машина сельхозпроизводителя просто не считалась объектом налога, и заявлять было нечего.
Свои льготы устанавливают и регионы, перечень у каждого субъекта собственный. Смотреть их удобно там же, где смотрят ставку, - в справочнике ФНС, о нём в следующем разделе.
Сколько выйдет: считаем по своей мощности
Коротко. Одного числа на всю страну нет. Транспортный налог региональный: кодекс задаёт базовую ставку 2,5 рубля с лошадиной силы, а закон вашей области вправе увеличить или уменьшить её не больше чем в десять раз. Отсюда разброс от 0,25 до 25 рублей за силу и разница в итоговой сумме в сто раз при одной и той же машине.
Базовая ставка для строки «другие самоходные транспортные средства, машины и механизмы на пневматическом и гусеничном ходу» стоит в пункте 1 статьи 361 и равна 2,5 рубля с каждой лошадиной силы. Пункт 2 той же статьи разрешает регионам её двигать: ставки «могут быть увеличены (уменьшены) законами субъектов Российской Федерации, но не более чем в десять раз».
Что это даёт на живых машинах, видно в таблице. Мощность берётся из паспорта самоходной машины, ставка - из закона вашего субъекта.
| Ставка региона за одну лошадиную силу | Минитрактор 24 л.с. | Минитрактор 50 л.с. |
|---|---|---|
| 0,25 рубля, нижний край вилки | 6 рублей | 12,5 рубля |
| 2,5 рубля, базовая ставка кодекса | 60 рублей | 125 рублей |
| 10 рублей | 240 рублей | 500 рублей |
| 25 рублей, верхний край вилки | 600 рублей | 1 250 рублей |
Порядок суммы для бытовой машины получается такой: десятки и сотни рублей в год, в самых дорогих регионах чуть больше тысячи. На фоне цены самой техники цифра маленькая, и ровно поэтому про неё забывают до первого уведомления.
Свою ставку смотрят в сервисе ФНС «Справочная информация о ставках и льготах по имущественным налогам»: там выбирают вид налога, год и субъект Российской Федерации. Рядом на сайте ФНС работает налоговый калькулятор транспортного налога, он просит регион, год, число месяцев владения, вид транспортного средства и мощность в лошадиных силах.
Одна оговорка про саму мощность. В паспорте самоходной машины она бывает записана в киловаттах, а ставка задана за лошадиную силу. Одна лошадиная сила равна 0,7355 киловатта, так что киловатты делят на это число: 17,7 киловатта дают 24 лошадиные силы.
Кто считает налог и когда приходит квитанция
Коротко. Частный владелец ничего не считает и деклараций не подаёт. Сумму считает налоговая инспекция и присылает налоговое уведомление. Заплатить нужно в срок не позднее 1 декабря года, следующего за истекшим: за 2026 год - до 1 декабря 2027 года.
Пункт 1 статьи 362 Налогового кодекса говорит об этом одной строкой: «Сумма налога, подлежащая уплате налогоплательщиками - физическими лицами, исчисляется налоговыми органами». Сведения о машине инспекция получает от органов, которые ведут регистрацию, то есть от гостехнадзора. Уведомление приходит в личный кабинет налогоплательщика или бумажным письмом тем, у кого кабинета нет.
Срок уплаты стоит в статье 363: физические лица платят не позднее 1 декабря года, следующего за истекшим налоговым периодом. Налоговый период по этому налогу - календарный год, поэтому за машину, купленную и поставленную на учёт летом 2026 года, первое уведомление придёт осенью 2027 года.
Отдельная строка той же статьи про перерасчёт: если инспекция пересчитала ранее исчисленный налог, заплатить нужно не позднее 28-го числа третьего месяца, следующего за месяцем, в котором сформировано новое уведомление.
Когда налог не придёт вовсе
Коротко. Три случая: мотоблок, машина, собранная из запчастей своими руками, и техника, снятая с учёта. Причина во всех трёх одна и та же: в реестре гостехнадзора машины нет, значит нет и объекта налога по статье 358.
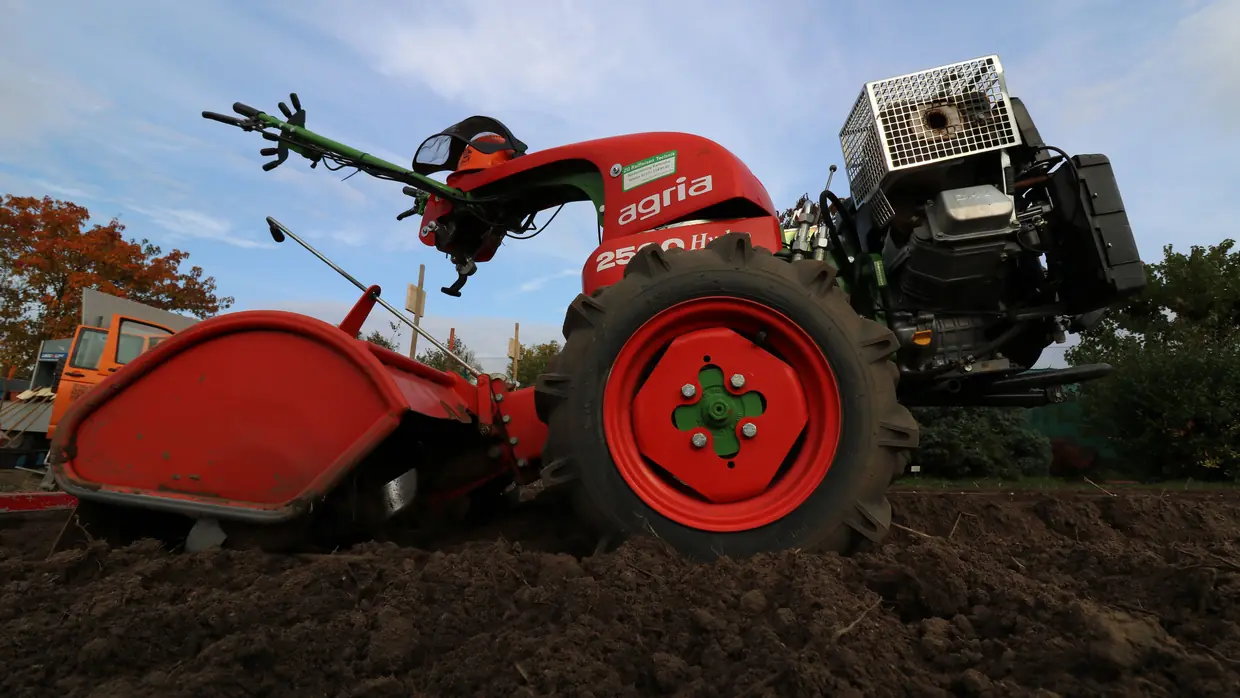
Мотоблок. Инспекции гостехнадзора формулируют это прямо: «сам по себе мотоблок не является транспортным средством, государственной регистрации мотоблок не подлежит». Оговорка стоит там же: сцепка мотоблока с прицепом для перевозки людей и грузов под определение транспортного средства уже подпадает, и такую конструкцию регистрируют.
Самодельная машина. Правила государственной регистрации выводят из-под учёта «транспортные средства и технику, собранные индивидуально из запасных частей и номерных компонентов». Машина, сваренная из узлов в гараже, в реестр не попадает, и налог по ней не начисляется. Плата за это своя, и она серьёзная: у машины без регистрации нет и допуска к эксплуатации, а сама регистрация проводится в целях государственного учёта техники и допуска её к работе.
Снятие с учёта. Продали машину и сняли её с учёта - запись на вас закрылась, начисление прекращается. Обратная сторона того же правила: пока запись висит, налог считается, даже если техника вторую зиму стоит в сарае и не заводится.
Что будет, если не ставить машину на учёт
Коротко. Нарушение правил регистрации - самостоятельный состав по части 1 статьи 19.22 КоАП, гражданину от 1500 до 2000 рублей. В Налоговом кодексе есть своя строка: владелец, который не получил уведомление и не заплатил налог, обязан сам сообщить о машине в инспекцию, а за молчание предусмотрен штраф 20 процентов от неуплаченной суммы.
Санкция части 1 статьи 19.22 КоАП в редакции, действующей на 10 августа 2026 года, звучит так: «влечет наложение административного штрафа на граждан в размере от одной тысячи пятисот до двух тысяч рублей; на должностных лиц - от двух тысяч до трех тысяч пятисот рублей; на юридических лиц - от пяти тысяч до десяти тысяч рублей». Для частного владельца речь о первой из трёх сумм.
Вторая норма живёт в первой части Налогового кодекса. Пункт 2.1 статьи 23 обязывает физическое лицо сообщить в налоговый орган о наличии транспортного средства, если уведомление по нему не приходило и налог не платился. Сообщение подаётся однократно по каждому объекту в срок до 31 декабря года, следующего за истекшим налоговым периодом. Подавать его не нужно, если уведомление вы получали или если не получали как раз из-за предоставленной льготы.
За несообщение отвечает пункт 3 статьи 129.1: штраф 20 процентов от неуплаченной суммы налога по этому объекту.
Практическая оговорка, чтобы не пугать зря. У зарегистрированной машины сведения уходят в налоговую от гостехнадзора сами, без участия владельца, поэтому строка про сообщение касается редких случаев: машина в реестре есть, а уведомление по ней не формируется. Способов «не попасть» в эту схему мы не разбираем и не подсказываем: задача статьи - объяснить, как устроен расчёт, а не как его обойти.
Что сделать в ближайший час
Пять коротких действий, после которых вопрос закрыт цифрой, а не ощущением:
- Откройте паспорт самоходной машины и выпишите мощность двигателя. Стоит в киловаттах - разделите на 0,7355 и получите лошадиные силы.
- Откройте справочник ФНС по ставкам и льготам, выберите транспортный налог, текущий год и свой регион. Запишите ставку для строки про другие самоходные машины на пневматическом и гусеничном ходу.
- Умножьте мощность на ставку. Это и есть порядок годовой суммы.
- В том же справочнике посмотрите региональные льготы: перечень у каждого субъекта свой, и по вашей категории владельца там может стоять отдельная строка.
- Если машина куплена меньше десяти дней назад, позвоните в инспекцию гостехнадзора своего района: день приёма и перечень документов на регистрацию.
Ставки, льготы и порядок приёма в регионах отличаются, поэтому последнее слово о вашей сумме остаётся за налоговой инспекцией и законом вашего субъекта, а не за статьёй в интернете. Эта статья не исключение.
Машина ещё не выбрана - в каталоге 350 моделей с указанием мощности, по которой и считается налог. Учёт, права и технический осмотр разобраны в статье про допуск машины к работе. Берёте технику партиями - условия для оптовых покупателей, телефоны отделов в контактах.
Источники
Статус каждого документа проверен 10 августа 2026 года: действует, в какой редакции, что изменилось с 2026 года.
- Статья 358 Налогового кодекса РФ - объект налога, пункт 1. Редакция от 04.08.2026. Подпункт 5 пункта 2, выводивший тракторы сельхозпроизводителей из объектов налога, утратил силу
- Статья 361.1 Налогового кодекса РФ - налоговые льготы: пункт 2.1 про сельскохозяйственных товаропроизводителей, пункт 3 про заявление и 30 дней на рассмотрение. Редакция от 04.08.2026
- Пункт 2.1 статьи 361.1 Налогового кодекса - куда Федеральный закон от 28.11.2025 № 425-ФЗ перенёс освобождение сельхозтоваропроизводителей из статьи 358
- Статья 361 Налогового кодекса РФ - налоговые ставки: 2,5 рубля с лошадиной силы для других самоходных машин на пневматическом и гусеничном ходу, право субъектов менять ставку не более чем в десять раз. Редакция от 04.08.2026
- Статья 362 Налогового кодекса РФ - сумму налога физическим лицам исчисляют налоговые органы; статья 363 - срок уплаты не позднее 1 декабря следующего года и порядок при перерасчёте; статья 360 - налоговый период равен календарному году
- Пункт 2 статьи 346.2 Налогового кодекса РФ - кто такой сельскохозяйственный товаропроизводитель: доля дохода от продажи собственной сельхозпродукции не менее 70 процентов
- Пункт 2.1 статьи 23 Налогового кодекса РФ - обязанность сообщить о транспортном средстве при неполучении уведомления; пункт 3 статьи 129.1 - штраф 20 процентов от неуплаченной суммы
- Часть 1 статьи 19.22 КоАП РФ - штраф за нарушение правил государственной регистрации. Редакция от 26.07.2026 с изменениями, вступившими в силу 06.08.2026
- Правила государственной регистрации самоходных машин (постановление Правительства РФ от 21.09.2020 № 1507) - цель регистрации, техника, которая учёту не подлежит, включая собранную индивидуально из запасных частей. Действуют до 1 сентября 2026 года, далее применяется постановление Правительства РФ от 29.05.2026 № 625
- Сервис ФНС «Справочная информация о ставках и льготах по имущественным налогам» - ставка и льготы по своему региону; налоговый калькулятор транспортного налога ФНС
- Разъяснение инспекции гостехнадзора для владельцев мотоблоков - мотоблок транспортным средством не является и регистрации не подлежит; сцепка с прицепом регистрируется
- Страницы этого сайта: каталог и комплектация исполнений на 29 июля 2026 года